
Contabilizzare correttamente TWINT, Stripe e SumUp: conto di transito, commissioni e IVA
Sul conto bancario arriva meno di quanto ha pagato il cliente. Come registrare correttamente i pagamenti tramite TWINT, Stripe o SumUp con un conto di transito e perché l'IVA è dovuta sull'importo lordo.
12 ottobre 20266 min di lettura
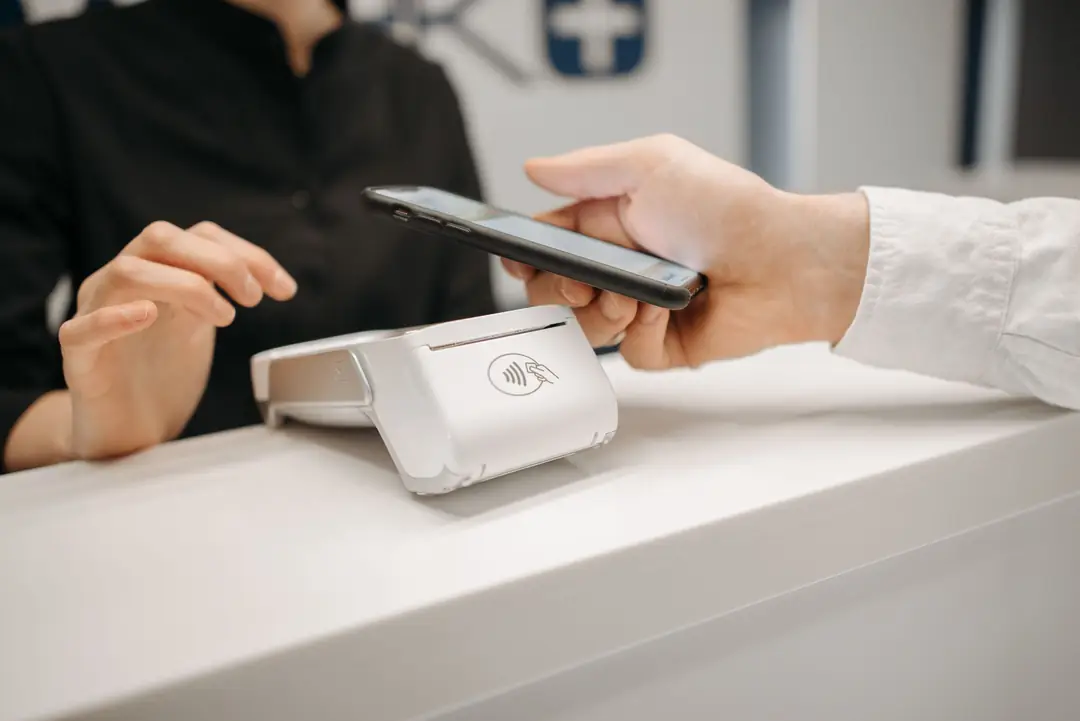
Che si tratti di un caffè con terminale per carte, di un salone di parrucchiere con TWINT o di un negozio online con Stripe, i servizi di pagamento fanno ormai parte della quotidianità di molte PMI. In contabilità, però, creano spesso differenze. Il motivo è semplice: il cliente paga il prezzo pieno, mentre sul conto bancario arriva un importo inferiore, spesso raggruppato per più giorni. Con un conto di transito e una routine chiara, questi pagamenti si registrano in modo pulito.
Il problema di fondo: venduto al lordo, versato al netto
Un esempio: in una giornata un caffè vende bevande e pasti per CHF 1'240.00, pagati tramite terminale per carte. Il servizio di pagamento trattiene una commissione, nell'esempio ipotizzata all'1,3%, cioè CHF 16.12, e due giorni dopo versa CHF 1'223.88.
Chi registra come cifra d'affari solo l'accredito bancario commette due errori:
- La cifra d'affari risulta inferiore di CHF 16.12.
- La commissione non compare da nessuna parte tra i costi.
Entrambi falsano il conto economico. A ciò si aggiunge un problema di IVA.
L'IVA: dovuta sull'importo pieno
L'imposta sul valore aggiunto si calcola sulla controprestazione effettivamente ricevuta, cioè su quanto paga il cliente. L'ordinanza concernente l'imposta sul valore aggiunto stabilisce espressamente all'art. 46 che le commissioni delle carte di credito e simili non sono diminuzioni della controprestazione. La commissione del servizio di pagamento non riduce quindi la cifra d'affari imponibile.
Per il caffè significa che l'IVA è dovuta su CHF 1'240.00, non su CHF 1'223.88. All'8,1% sono CHF 92.91, compresi nell'importo lordo. Chi dichiara come cifra d'affari l'importo netto conteggia sistematicamente troppo poca IVA.
La soluzione: un conto di transito per ogni servizio di pagamento
Un conto di transito accoglie la cifra d'affari prima che il denaro arrivi in banca. Per ogni servizio di pagamento si tiene un conto separato, per esempio «Conto di transito TWINT», «Conto di transito Stripe» e «Conto di transito SumUp».
Registrazioni nell'esempio:
| Passo | Dare | Avere | Importo CHF |
|---|---|---|---|
| 1. Incasso giornaliero secondo la chiusura di cassa | Conto di transito pagamenti con carta | Ricavi (con codice IVA 8,1%) | 1'240.00 |
| 2. Accredito bancario | Banca | Conto di transito pagamenti con carta | 1'223.88 |
| 3. Commissione secondo il rendiconto | Spese traffico dei pagamenti | Conto di transito pagamenti con carta | 16.12 |
Dopo le tre registrazioni il conto di transito è a zero. È proprio questo il controllo: se rimane un saldo, manca un accredito, una commissione non è stata registrata o un incasso è stato contabilizzato due volte.
TWINT, Stripe e SumUp: a cosa prestare attenzione
La logica è la stessa per tutti i fornitori, cambiano i dettagli:
TWINT: a seconda del contratto, i pagamenti vengono versati singolarmente o in forma cumulativa. Per la registrazione fa stato il rendiconto messo a disposizione dal fornitore o dalla sua banca, che mostra cifra d'affari, commissioni e versamento per periodo.
Stripe: i negozi online ricevono per lo più versamenti cumulativi che raggruppano molti ordini, rimborsi e commissioni. Per la contabilità le serve quindi il rapporto dei versamenti del fornitore, che indica quali transazioni, rimborsi e commissioni sono contenuti in un versamento. Per i pagamenti in valuta estera si aggiungono le conversioni. Ai fini dell'IVA valgono i corsi secondo l'art. 45 OIVA, non il tasso di cambio del servizio di pagamento.
SumUp e altri terminali per carte: anche qui il versamento avviene di regola al netto. Il conteggio giornaliero del terminale e il riepilogo dei versamenti del fornitore costituiscono insieme il giustificativo.
Conservi questi rendiconti come giustificativi contabili. Sono la base per il passo 3 e, come tutti i giustificativi, vanno conservati per dieci anni.
Commissioni e imposta precedente
La possibilità di dedurre l'imposta precedente sulle commissioni dipende dal fatto che il fornitore fatturi o meno l'IVA svizzera. Fa stato il rendiconto: se non indica alcuna imposta, non c'è imposta precedente. Con i fornitori con sede all'estero si pone inoltre la questione dell'imposta sull'acquisto, che non è dovuta per le prestazioni escluse dall'imposta secondo l'art. 21 LIVA (art. 45a LIVA). Come classificare le commissioni del suo fornitore è meglio chiarirlo una volta per tutte con la fiduciaria e fissare il risultato nelle sue istruzioni interne.
Rimborsi e storni
Se un negozio online rimborsa l'importo di un ordine o se un pagamento con carta viene stornato, l'operazione si registra come diminuzione della cifra d'affari, sempre tramite il conto di transito:
| Operazione | Dare | Avere |
|---|---|---|
| Rimborso al cliente | Ricavi (diminuzione, con codice IVA) | Conto di transito |
| Eventuale commissione per lo storno | Spese traffico dei pagamenti | Conto di transito |
In questo modo l'IVA sul rimborso si riduce correttamente. È importante che il rimborso si possa ricondurre a un ordine.
Chiusura di cassa e quadratura
Perché i conti tornino serve una routine quotidiana, o almeno settimanale:
- Chiusura di cassa con suddivisione per mezzo di pagamento: contanti, carta, TWINT, fattura.
- Registrare la cifra d'affari per mezzo di pagamento sul rispettivo conto di transito.
- Attribuire gli accrediti bancari al conto di transito.
- Registrare le commissioni secondo il rendiconto.
- Controllare il saldo: dopo l'arrivo di tutti i versamenti, il conto di transito dovrebbe essere a zero. A fine mese restano aperti solo gli importi che verranno versati il mese successivo.
Esempio di quadratura mensile
Un salone di parrucchiere incassa in ottobre 2026 tramite TWINT complessivamente CHF 6'480.00. Secondo il rendiconto del fornitore sono stati versati CHF 6'389.30 e trattenuti CHF 90.70 di commissioni. Entro fine mese sul conto bancario sono arrivati accrediti per CHF 6'102.15; l'ultimo versamento segue il 2 novembre.
| Conto di transito TWINT | CHF |
|---|---|
| Cifra d'affari ottobre (dare) | 6'480.00 |
| Accrediti bancari ottobre (avere) | 6'102.15 |
| Commissioni secondo il rendiconto (avere) | 90.70 |
| Saldo al 31 ottobre | 287.15 |
Il versamento ancora aperto del 2 novembre ammonta esattamente a CHF 287.15. Il saldo è quindi spiegato e non si tratta di un errore. Se l'importo non corrispondesse, sarebbe il momento di indagare, finché i dati sono ancora freschi.
Errori tipici
- Importo netto come cifra d'affari: cifra d'affari e IVA troppo basse, commissioni invisibili.
- Accredito cumulativo senza dettaglio: senza il rendiconto del fornitore non si capisce quali vendite e commissioni contenga.
- Un solo conto di transito per tutto: chi registra TWINT, carte e negozio online sullo stesso conto fatica a trovare le differenze.
- Differenze di cambio come commissioni: con le valute estere, le differenze di cambio vanno nei ricavi o nei costi finanziari, non nelle commissioni.
- Saldi aperti ignorati a fine anno: un saldo residuo sul conto di transito alla chiusura annuale indica registrazioni mancanti.
Automatizzare dove possibile
La routine si semplifica molto se i dati bancari vengono importati tramite camt.053 e i rendiconti dei servizi di pagamento vengono registrati come giustificativi. In Buchsnap può definire regole per ogni servizio di pagamento, in modo che versamento e commissione compaiano come proposta già all'importazione e debbano solo essere confermati.
Aggiornato a: ottobre 2026. Questo articolo non sostituisce una consulenza individuale.
Domande frequenti
Devo conteggiare l'IVA sull'importo lordo o su quello versato?
Sull'importo lordo, cioè su quanto ha pagato il cliente. Secondo l'art. 46 OIVA, le commissioni delle carte di credito e spese analoghe non sono considerate diminuzioni della controprestazione.
Che cos'è un conto di transito?
Un conto ausiliario sul quale si registra la cifra d'affari di un mezzo di pagamento prima che il denaro arrivi in banca. Dopo aver registrato il versamento e le commissioni, il suo saldo è zero: un saldo residuo segnala un errore.
Mi serve un conto separato per ogni servizio di pagamento?
È consigliabile. Con conti di transito separati per TWINT, terminale per carte e negozio online, le differenze emergono subito e il confronto con i rendiconti dei fornitori diventa più semplice.
Come registro le commissioni di TWINT, Stripe o SumUp?
Come costo, per esempio su un conto per le spese del traffico dei pagamenti, in contropartita al conto di transito. La base è il rendiconto del fornitore, da conservare come giustificativo.
Posso dedurre l'imposta precedente sulle commissioni?
Solo se il fornitore fattura l'IVA svizzera e la indica nel rendiconto. Con i fornitori esteri occorre inoltre verificare l'imposta sull'acquisto, che non è dovuta per le prestazioni escluse dall'imposta.
Come registro i rimborsi ai clienti?
Come diminuzione dei ricavi, con il codice IVA corrispondente e in contropartita al conto di transito. In questo modo anche l'IVA dovuta si riduce correttamente.
Fonti
- Fedlex: Ordinanza concernente l'imposta sul valore aggiunto, art. 45 e 46 OIVA
- Fedlex: Legge federale concernente l'imposta sul valore aggiunto, art. 21, 24, 45 e 45a LIVA
- Fedlex: Codice delle obbligazioni, art. 957a e 958f CO
- AFC: MWST-Steuersätze (aliquote IVA)
- AFC: Fremdwährungskurse MWST (corsi delle valute estere per l'IVA)
- #TWINT
- #Stripe
- #SumUp
- #Conto di transito
- #Commissioni di pagamento
- #IVA
È una fiduciaria?
Buchsnap è gratuito per le fiduciarie. I suoi clienti inviano i giustificativi con l'app, lei registra.
Crea un account gratuito →Annuncio
 HostOn.chHosting svizzero per siti web, negozi online e server. Buchsnap gira sulla loro infrastruttura.Vedi l'hosting →
 esysagency.chSiti web, negozi online e applicazioni web per PMI, sviluppati in Svizzera.Richiedi un'offerta →
 GetEasySoftSoftware e plugin che semplificano il commercio online di tutti i giorni.Scopri di più →
Altri articoli

Contabilità
Conservare correttamente i giustificativi: 10 anni, OLC e archiviazione digitale
Dieci anni di conservazione, ma a partire da quando, esattamente? E i giustificativi cartacei si possono buttare dopo la scansione? Una panoramica su CO, OLC e prassi IVA, con una lista di controllo per l'archivio digitale.
12 ottobre 2026 · 6 min di lettura

Contabilità
Obbligo di tenere la contabilità in Svizzera: ditta individuale o Sagl e SA?
Da CHF 500'000 di cifra d'affari la ditta individuale deve fare sul serio, mentre Sagl e SA sono sempre soggette all'obbligo completo. Cosa chiede l'art. 957 CO, cosa consente la contabilità semplificata e quando serve una revisione.
12 ottobre 2026 · 6 min di lettura

Contabilità
Chiusura annuale per PMI: la lista di controllo dall'inventario all'assemblea generale
La chiusura annuale diventa più semplice se la si pianifica a tappe. Questa lista di controllo guida attraverso quadrature, delimitazioni, ammortamenti e termini, con esempi e le regole del CO.
12 ottobre 2026 · 6 min di lettura