
TWINT, Stripe und SumUp richtig verbuchen: Durchlaufkonto, Gebühren und MWST
Auf dem Bankkonto landet weniger, als der Kunde bezahlt hat. Wie Sie Zahlungen über TWINT, Stripe oder SumUp mit einem Durchlaufkonto korrekt erfassen und warum die MWST auf dem Bruttobetrag geschuldet ist.
12. Oktober 20266 Min. Lesezeit
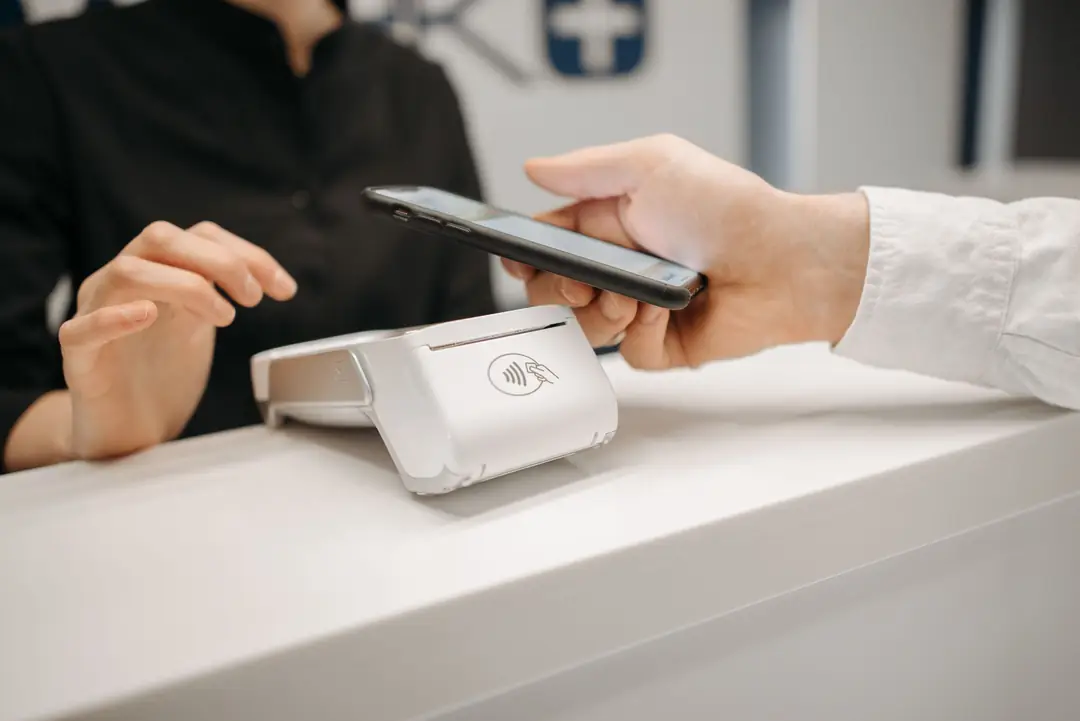
Ob Café mit Kartenterminal, Coiffeursalon mit TWINT oder Onlineshop mit Stripe: Zahlungsdienste sind aus dem Alltag vieler KMU nicht mehr wegzudenken. In der Buchhaltung sorgen sie aber regelmässig für Differenzen. Der Grund ist einfach: Der Kunde bezahlt den vollen Preis, auf dem Bankkonto kommt ein tieferer Betrag an, oft gebündelt für mehrere Tage. Mit einem Durchlaufkonto und einer klaren Routine lassen sich diese Zahlungen sauber verbuchen.
Das Grundproblem: brutto verkauft, netto überwiesen
Ein Beispiel: Ein Café verkauft an einem Tag Getränke und Speisen für CHF 1'240.00, die über ein Kartenterminal bezahlt werden. Der Zahlungsdienst zieht eine Gebühr ab, im Beispiel angenommen 1,3 %, also CHF 16.12, und überweist zwei Tage später CHF 1'223.88.
Wer nur die Bankgutschrift als Umsatz bucht, macht zwei Fehler:
- Der Umsatz ist um CHF 16.12 zu tief.
- Die Gebühr erscheint nirgends als Aufwand.
Beides verfälscht die Erfolgsrechnung. Dazu kommt ein Problem bei der Mehrwertsteuer.
Die MWST: geschuldet auf dem vollen Betrag
Die Mehrwertsteuer wird vom tatsächlich empfangenen Entgelt berechnet, also von dem, was der Kunde bezahlt. Die Mehrwertsteuerverordnung hält in Art. 46 ausdrücklich fest, dass Kreditkartenkommissionen und dergleichen keine Entgeltsminderungen sind. Die Gebühr des Zahlungsdienstes mindert also nicht den steuerbaren Umsatz.
Für das Café heisst das: Geschuldet ist die MWST auf CHF 1'240.00, nicht auf CHF 1'223.88. Bei 8,1 % sind das CHF 92.91, enthalten im Bruttobetrag. Wer den Nettobetrag als Umsatz deklariert, rechnet systematisch zu wenig MWST ab.
Die Lösung: ein Durchlaufkonto pro Zahlungsdienst
Ein Durchlaufkonto, auch Transitkonto genannt, nimmt den Umsatz auf, bevor das Geld auf der Bank ankommt. Für jeden Zahlungsdienst wird ein eigenes Konto geführt, etwa «Durchlaufkonto TWINT», «Durchlaufkonto Stripe» und «Durchlaufkonto SumUp».
Buchungen im Beispiel:
| Schritt | Soll | Haben | Betrag CHF |
|---|---|---|---|
| 1. Tagesumsatz laut Kassenabschluss | Durchlaufkonto Kartenzahlungen | Erlös (inkl. MWST-Code 8,1 %) | 1'240.00 |
| 2. Gutschrift der Bank | Bank | Durchlaufkonto Kartenzahlungen | 1'223.88 |
| 3. Gebühr laut Abrechnung | Gebühren Zahlungsverkehr | Durchlaufkonto Kartenzahlungen | 16.12 |
Nach den drei Buchungen steht das Durchlaufkonto auf null. Genau das ist die Kontrolle: Bleibt ein Saldo stehen, fehlt eine Gutschrift, eine Gebühr wurde nicht erfasst oder ein Umsatz wurde doppelt gebucht.
TWINT, Stripe und SumUp: was jeweils zu beachten ist
Die Logik ist bei allen Anbietern gleich, die Details unterscheiden sich:
TWINT: Zahlungen werden je nach Vertrag einzeln oder gesammelt überwiesen. Massgebend für die Buchung ist die Abrechnung, die der Anbieter oder Ihre Bank bereitstellt. Sie zeigt Umsatz, Gebühren und Auszahlung pro Periode.
Stripe: Onlineshops erhalten meist Sammelauszahlungen, die viele Bestellungen, Rückerstattungen und Gebühren zusammenfassen. Für die Buchhaltung brauchen Sie deshalb den Auszahlungsbericht des Anbieters, der zeigt, welche Transaktionen, Rückerstattungen und Gebühren in einer Auszahlung stecken. Bei Zahlungen in Fremdwährung kommen Umrechnungen hinzu. Für die MWST gelten die Kurse nach Art. 45 MWSTV, nicht der Umrechnungskurs des Zahlungsdienstes.
SumUp und andere Kartenterminals: Auch hier erfolgt die Auszahlung meist netto. Die Tagesabrechnung des Terminals und die Auszahlungsübersicht des Anbieters bilden zusammen den Beleg.
Bewahren Sie diese Abrechnungen als Buchungsbelege auf. Sie sind die Grundlage für Schritt 3 und müssen wie alle Belege zehn Jahre aufbewahrt werden.
Gebühren und Vorsteuer
Ob auf den Gebühren eine Vorsteuer abgezogen werden kann, hängt davon ab, ob der Anbieter eine Schweizer MWST in Rechnung stellt. Massgebend ist die Abrechnung. Weist sie keine Steuer aus, gibt es keine Vorsteuer. Bei Anbietern mit Sitz im Ausland stellt sich zudem die Frage nach der Bezugsteuer. Diese entfällt für Leistungen, die nach Art. 21 MWSTG von der Steuer ausgenommen sind (Art. 45a MWSTG). Wie die Gebühren Ihres Anbieters einzuordnen sind, klären Sie am besten einmal mit dem Treuhänder und halten das Ergebnis in Ihrer Arbeitsanweisung fest.
Rückerstattungen und Rückbuchungen
Erstattet ein Onlineshop den Betrag einer Bestellung zurück oder wird eine Kartenzahlung zurückgebucht, wird das als Minderung des Umsatzes erfasst, ebenfalls über das Durchlaufkonto:
| Vorgang | Soll | Haben |
|---|---|---|
| Rückerstattung an Kunden | Erlös (Minderung, mit MWST-Code) | Durchlaufkonto |
| Allfällige Gebühr für Rückbuchung | Gebühren Zahlungsverkehr | Durchlaufkonto |
Die MWST auf der Rückerstattung wird dadurch korrekt reduziert. Wichtig ist, dass die Rückerstattung einer Bestellung zugeordnet werden kann.
Kassenabschluss und Abstimmung
Damit die Zahlen stimmen, braucht es eine tägliche oder zumindest wöchentliche Routine:
- Kassenabschluss mit Aufteilung nach Zahlungsart: bar, Karte, TWINT, Rechnung.
- Umsatz pro Zahlungsart auf das jeweilige Durchlaufkonto buchen.
- Bankgutschriften dem Durchlaufkonto zuordnen.
- Gebühren gemäss Abrechnung buchen.
- Saldo kontrollieren: Das Durchlaufkonto sollte nach Eingang aller Auszahlungen auf null stehen. Am Monatsende sind nur noch Beträge offen, die erst im Folgemonat ausbezahlt werden.
Beispiel einer Monatsabstimmung
Ein Coiffeursalon nimmt im Oktober 2026 über TWINT insgesamt CHF 6'480.00 ein. Laut Abrechnung des Anbieters wurden CHF 6'389.30 ausbezahlt und CHF 90.70 Gebühren abgezogen. Auf dem Bankkonto sind bis Ende Monat Gutschriften von CHF 6'102.15 eingegangen, die letzte Auszahlung folgt am 2. November.
| Durchlaufkonto TWINT | CHF |
|---|---|
| Umsatz Oktober (Soll) | 6'480.00 |
| Gutschriften Bank Oktober (Haben) | 6'102.15 |
| Gebühren laut Abrechnung (Haben) | 90.70 |
| Saldo per 31. Oktober | 287.15 |
Die offene Auszahlung vom 2. November beträgt genau CHF 287.15. Der Saldo ist also erklärt und kein Fehler. Würde der Betrag nicht übereinstimmen, wäre das der Moment, um nachzuforschen, solange die Zahlen noch frisch sind.
Typische Fehler
- Nettobetrag als Umsatz: Umsatz und MWST zu tief, Gebühren unsichtbar.
- Sammelgutschrift ohne Aufschlüsselung: Ohne Abrechnung des Anbieters ist nicht nachvollziehbar, welche Verkäufe und Gebühren enthalten sind.
- Ein Durchlaufkonto für alles: Wer TWINT, Karten und Onlineshop auf ein Konto bucht, findet Differenzen kaum noch.
- Kursdifferenzen als Gebühren: Bei Fremdwährungen gehören Kursdifferenzen in den Finanzertrag oder Finanzaufwand, nicht zu den Gebühren.
- Offene Salden am Jahresende ignoriert: Ein Restsaldo auf dem Durchlaufkonto beim Jahresabschluss ist ein Hinweis auf fehlende Buchungen.
Automatisieren, wo es geht
Die Routine lässt sich stark vereinfachen, wenn Bankdaten per camt.053 eingelesen und Abrechnungen der Zahlungsdienste als Belege erfasst werden. In Buchsnap können Sie für jeden Zahlungsdienst Regeln hinterlegen, sodass Auszahlung und Gebühr beim Import als Vorschlag erscheinen und nur noch bestätigt werden müssen.
Stand: Oktober 2026. Dieser Beitrag ersetzt keine individuelle Beratung.
Häufige Fragen
Muss ich die MWST auf dem Bruttobetrag oder auf der Auszahlung abrechnen?
Auf dem Bruttobetrag, also dem Betrag, den der Kunde bezahlt hat. Kreditkartenkommissionen und ähnliche Gebühren gelten nach Art. 46 MWSTV nicht als Entgeltsminderung.
Was ist ein Durchlaufkonto?
Ein Hilfskonto, auf dem der Umsatz einer Zahlungsart erfasst wird, bevor das Geld auf der Bank eintrifft. Nach Buchung von Auszahlung und Gebühren steht es auf null, ein Restsaldo zeigt einen Fehler an.
Brauche ich für jeden Zahlungsdienst ein eigenes Konto?
Empfehlenswert ist es. Getrennte Durchlaufkonten für TWINT, Kartenterminal und Onlineshop machen Differenzen sofort sichtbar und erleichtern den Abgleich mit den Abrechnungen der Anbieter.
Wie verbuche ich die Gebühren von TWINT, Stripe oder SumUp?
Als Aufwand, zum Beispiel auf einem Konto für Gebühren im Zahlungsverkehr, mit Gegenbuchung auf dem Durchlaufkonto. Grundlage ist die Abrechnung des Anbieters, die als Beleg aufbewahrt wird.
Kann ich auf den Gebühren Vorsteuer abziehen?
Nur wenn der Anbieter eine Schweizer MWST in Rechnung stellt und diese auf der Abrechnung ausweist. Bei ausländischen Anbietern ist zusätzlich die Bezugsteuer zu prüfen, die für von der Steuer ausgenommene Leistungen entfällt.
Wie verbuche ich Rückerstattungen an Kunden?
Als Erlösminderung mit dem passenden MWST-Code und Gegenbuchung auf dem Durchlaufkonto. So wird auch die geschuldete MWST korrekt reduziert.
Quellen
- #TWINT
- #Stripe
- #SumUp
- #Durchlaufkonto
- #Zahlungsgebühren
- #MWST
Sie sind Treuhänder?
Buchsnap ist für Treuhandbüros kostenlos. Ihre Kunden liefern Belege per App, Sie buchen.
Kostenlos registrieren →Anzeige
 HostOn.chSchweizer Hosting für Websites, Shops und Server. Auf dieser Infrastruktur läuft Buchsnap.Hosting ansehen →
 esysagency.chWebsites, Onlineshops und Webanwendungen für KMU.Projekt anfragen →
 GetEasySoftSoftware und Plugins, die den Alltag im Onlinegeschäft einfacher machen.Mehr erfahren →
Weitere Beiträge

Buchhaltung
Belege richtig aufbewahren: 10 Jahre, GeBüV und digitale Archivierung
Zehn Jahre Aufbewahrung, aber ab wann genau? Und darf man Papierbelege nach dem Scannen wegwerfen? Ein Überblick über OR, GeBüV und MWST-Praxis mit Checkliste für das digitale Archiv.
12. Oktober 2026 · 6 Min. Lesezeit

Buchhaltung
Buchführungspflicht in der Schweiz: Einzelfirma oder GmbH und AG?
Ab CHF 500'000 Umsatz wird es für Einzelfirmen ernst, GmbH und AG sind immer voll buchführungspflichtig. Was Art. 957 OR verlangt, was die Milchbüchleinrechnung erlaubt und wann eine Revision nötig ist.
12. Oktober 2026 · 6 Min. Lesezeit

Buchhaltung
Jahresabschluss für KMU: die Checkliste von Inventar bis Generalversammlung
Der Jahresabschluss wird einfacher, wenn man ihn in Etappen plant. Diese Checkliste führt durch Abstimmungen, Abgrenzungen, Abschreibungen und Fristen, mit Beispielen und den Regeln aus dem OR.
12. Oktober 2026 · 6 Min. Lesezeit