
Comptabiliser TWINT, Stripe et SumUp : compte de transit, frais et TVA
Votre banque crédite moins que ce que le client a payé. Voici comment comptabiliser correctement les paiements TWINT, Stripe ou SumUp avec un compte de transit, et pourquoi la TVA est due sur le montant brut.
12 octobre 20267 min de lecture
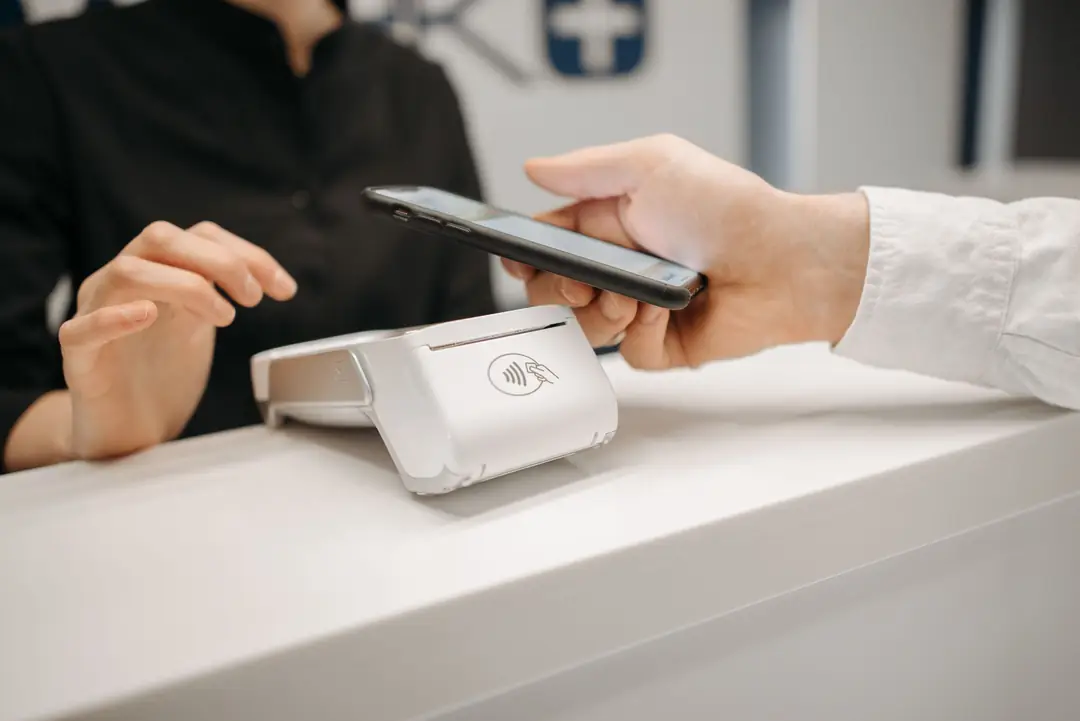
Café équipé d'un terminal de paiement, salon de coiffure qui accepte TWINT ou boutique en ligne sur Stripe : les prestataires de paiement font désormais partie du quotidien de nombreuses PME. En comptabilité, ils sont pourtant une source régulière d'écarts. La raison est simple : le client paie le prix complet, mais c'est un montant inférieur qui arrive sur le compte bancaire, souvent regroupé sur plusieurs jours. Avec un compte de transit et une routine claire, vous comptabilisez ces paiements proprement.
Le problème de base : vendu en brut, versé en net
Prenons un exemple. Un café vend en une journée des boissons et des repas pour CHF 1 240.00, payés par carte au terminal. Le prestataire retient une commission, ici 1,3 % à titre d'exemple, soit CHF 16.12, et verse CHF 1 223.88 deux jours plus tard.
Si vous comptabilisez seulement le crédit bancaire comme chiffre d'affaires, vous commettez deux erreurs :
- Le chiffre d'affaires est trop bas de CHF 16.12.
- La commission n'apparaît nulle part en charges.
Les deux faussent le compte de résultat. S'y ajoute un problème de TVA.
La TVA est due sur le montant total
La TVA se calcule sur la contre-prestation effectivement reçue, c'est-à-dire sur ce que le client a payé. L'ordonnance régissant la TVA (OTVA) précise expressément à l'art. 46 que les commissions de cartes de crédit et autres frais semblables ne constituent pas des diminutions de la contre-prestation. La commission du prestataire de paiement ne réduit donc pas le chiffre d'affaires imposable.
Pour le café, cela signifie que la TVA est due sur CHF 1 240.00, et non sur CHF 1 223.88. Au taux de 8,1 %, cela représente CHF 92.91, compris dans le montant brut. Déclarer le montant net comme chiffre d'affaires, c'est décompter systématiquement trop peu de TVA.
La solution : un compte de transit par prestataire
Un compte de transit, appelé aussi compte d'attente, enregistre le chiffre d'affaires avant que l'argent n'arrive à la banque. Vous tenez un compte distinct pour chaque prestataire, par exemple « Compte de transit TWINT », « Compte de transit Stripe » et « Compte de transit SumUp ».
Écritures de l'exemple :
| Étape | Débit | Crédit | Montant CHF |
|---|---|---|---|
| 1. Chiffre d'affaires du jour selon la clôture de caisse | Compte de transit paiements par carte | Produit (code TVA 8,1 % inclus) | 1 240.00 |
| 2. Crédit de la banque | Banque | Compte de transit paiements par carte | 1 223.88 |
| 3. Commission selon le décompte | Frais de trafic des paiements | Compte de transit paiements par carte | 16.12 |
Après ces trois écritures, le compte de transit est à zéro. C'est précisément là que se trouve le contrôle : s'il reste un solde, il manque un crédit, une commission n'a pas été saisie ou un chiffre d'affaires a été comptabilisé deux fois.
TWINT, Stripe et SumUp : les points à surveiller
La logique est la même chez tous les prestataires, seuls les détails changent :
TWINT : selon le contrat, les paiements sont versés un par un ou de manière groupée. L'écriture se base sur le décompte fourni par le prestataire ou par votre banque. Il indique le chiffre d'affaires, les commissions et le versement par période.
Stripe : les boutiques en ligne reçoivent en général des versements groupés qui regroupent de nombreuses commandes, des remboursements et des commissions. Pour la comptabilité, il vous faut donc le rapport de versement du prestataire, qui montre quelles transactions, quels remboursements et quelles commissions composent chaque versement. Pour les paiements en devises étrangères s'ajoutent des conversions. Pour la TVA, ce sont les cours prévus à l'art. 45 OTVA qui s'appliquent, et non le cours de conversion du prestataire.
SumUp et autres terminaux de paiement : ici aussi, le versement se fait le plus souvent en net. Le décompte journalier du terminal et l'aperçu des versements du prestataire constituent ensemble le justificatif.
Conservez ces décomptes comme pièces comptables. Ils servent de base à l'étape 3 et doivent, comme tous les justificatifs, être conservés dix ans.
Commissions et impôt préalable
Pouvez-vous déduire l'impôt préalable sur les commissions ? Cela dépend de la facturation ou non de la TVA suisse par le prestataire. Le décompte fait foi : s'il ne mentionne aucune taxe, il n'y a pas d'impôt préalable. Pour les prestataires établis à l'étranger se pose en outre la question de l'impôt sur les acquisitions. Celui-ci ne s'applique pas aux prestations exclues du champ de l'impôt selon l'art. 21 LTVA (art. 45a LTVA). Le plus simple est de clarifier une fois avec votre fiduciaire comment classer les commissions de votre prestataire, puis de consigner le résultat dans votre directive interne.
Remboursements et rétrofacturations
Lorsqu'une boutique en ligne rembourse une commande ou qu'un paiement par carte fait l'objet d'une rétrofacturation, vous l'enregistrez comme une diminution du chiffre d'affaires, là aussi via le compte de transit :
| Opération | Débit | Crédit |
|---|---|---|
| Remboursement au client | Produit (diminution, avec code TVA) | Compte de transit |
| Éventuels frais de rétrofacturation | Frais de trafic des paiements | Compte de transit |
La TVA sur le remboursement est ainsi correctement réduite. L'essentiel est de pouvoir rattacher chaque remboursement à une commande.
Clôture de caisse et rapprochement
Pour que les chiffres soient justes, il faut une routine quotidienne, ou au moins hebdomadaire :
- Clôture de caisse ventilée par moyen de paiement : espèces, carte, TWINT, facture.
- Chiffre d'affaires par moyen de paiement comptabilisé sur le compte de transit correspondant.
- Crédits bancaires imputés au compte de transit.
- Commissions comptabilisées selon le décompte.
- Contrôle du solde : une fois tous les versements reçus, le compte de transit devrait être à zéro. À la fin du mois, seuls restent ouverts les montants qui ne seront versés que le mois suivant.
Exemple de rapprochement mensuel
En octobre 2026, un salon de coiffure encaisse au total CHF 6 480.00 via TWINT. Selon le décompte du prestataire, CHF 6 389.30 ont été versés et CHF 90.70 de commissions retenus. Jusqu'à la fin du mois, le compte bancaire a reçu des crédits pour CHF 6 102.15 ; le dernier versement suivra le 2 novembre.
| Compte de transit TWINT | CHF |
|---|---|
| Chiffre d'affaires d'octobre (débit) | 6 480.00 |
| Crédits bancaires d'octobre (crédit) | 6 102.15 |
| Commissions selon décompte (crédit) | 90.70 |
| Solde au 31 octobre | 287.15 |
Le versement du 2 novembre encore en attente s'élève exactement à CHF 287.15. Le solde est donc expliqué et ne cache aucune erreur. Si le montant ne correspondait pas, ce serait le moment de chercher, tant que les chiffres sont encore frais.
Erreurs fréquentes
- Le montant net comme chiffre d'affaires : chiffre d'affaires et TVA trop bas, commissions invisibles.
- Un crédit groupé sans détail : sans le décompte du prestataire, impossible de savoir quelles ventes et quelles commissions il contient.
- Un seul compte de transit pour tout : si vous comptabilisez TWINT, cartes et boutique en ligne sur un même compte, vous aurez beaucoup de peine à retrouver les écarts.
- Les différences de change comptées comme commissions : en devises étrangères, les différences de change vont dans les produits ou charges financiers, pas dans les commissions.
- Des soldes ouverts ignorés à la fin de l'année : un solde résiduel sur le compte de transit au bouclement annuel signale des écritures manquantes.
Automatiser là où c'est possible
La routine se simplifie nettement lorsque les données bancaires sont importées au format camt.053 et que les décomptes des prestataires de paiement sont saisis comme justificatifs. Dans Buchsnap, vous pouvez définir des règles pour chaque prestataire : à l'import, le versement et la commission apparaissent comme propositions d'écriture, qu'il ne vous reste qu'à confirmer.
Mise à jour : octobre 2026. Cet article ne remplace pas un conseil personnalisé.
Questions fréquentes
TVA sur le montant brut ou sur le versement TWINT, Stripe ou SumUp ?
Sur le montant brut, c'est-à-dire sur ce que le client a payé. Selon l'art. 46 OTVA, les commissions de cartes de crédit et les frais semblables ne sont pas des diminutions de la contre-prestation.
C'est quoi un compte de transit en comptabilité ?
Un compte auxiliaire sur lequel vous enregistrez le chiffre d'affaires d'un moyen de paiement avant que l'argent n'arrive à la banque. Une fois le versement et les commissions comptabilisés, il est à zéro ; un solde résiduel signale une erreur.
Faut-il un compte séparé pour chaque prestataire de paiement ?
C'est recommandé. Des comptes de transit distincts pour TWINT, le terminal de paiement et la boutique en ligne font apparaître les écarts tout de suite et facilitent le rapprochement avec les décomptes des prestataires.
Comment comptabiliser les frais TWINT, Stripe ou SumUp ?
En charges, par exemple sur un compte de frais de trafic des paiements, avec contrepartie sur le compte de transit. La base est le décompte du prestataire, que vous conservez comme justificatif.
Peut-on déduire l'impôt préalable sur les commissions de paiement ?
Seulement si le prestataire facture la TVA suisse et la mentionne sur son décompte. Avec un prestataire étranger, il faut en plus examiner l'impôt sur les acquisitions, qui ne s'applique pas aux prestations exclues du champ de l'impôt.
Comment comptabiliser un remboursement à un client ?
Comme une diminution de produit avec le code TVA adéquat, en contrepartie du compte de transit. La TVA due est ainsi, elle aussi, correctement réduite.
Sources
- Fedlex : Ordonnance régissant la taxe sur la valeur ajoutée, art. 45 et 46 OTVA
- Fedlex : Loi fédérale régissant la taxe sur la valeur ajoutée, art. 21, 24, 45 et 45a LTVA
- Fedlex : Code des obligations, art. 957a et 958f CO
- ESTV: MWST-Steuersätze (AFC, taux de TVA)
- ESTV: Fremdwährungskurse MWST (AFC, cours des devises pour la TVA)
- #TWINT
- #Stripe
- #SumUp
- #compte de transit
- #commissions de paiement
- #TVA
Vous êtes fiduciaire ?
Buchsnap est gratuit pour les fiduciaires. Vos clients envoient leurs justificatifs par l’app, vous comptabilisez.
Créer un compte gratuit →Annonce
 HostOn.chHébergement suisse pour sites web, boutiques en ligne et serveurs. Buchsnap tourne sur leur infrastructure.Voir l’hébergement →
 esysagency.chSites web, boutiques en ligne et applications web pour les PME, développés en Suisse.Demander une offre →
 GetEasySoftLogiciels et plugins qui simplifient le quotidien du commerce en ligne.En savoir plus →
Autres articles

Comptabilité
Bien conserver ses justificatifs : 10 ans, Olico et archivage numérique
Dix ans de conservation, mais à partir de quand exactement ? Et peut-on jeter les justificatifs papier une fois scannés ? Le point sur le CO, l'Olico et la pratique TVA, avec une liste de contrôle pour vos archives numériques.
12 octobre 2026 · 7 min de lecture

Comptabilité
Obligation de tenir une comptabilité en Suisse : entreprise individuelle, Sàrl ou SA ?
Dès CHF 500 000 de chiffre d'affaires, l'entreprise individuelle passe à la comptabilité complète ; la Sàrl et la SA y sont toujours soumises. Ce qu'exige l'art. 957 CO, ce que permet la comptabilité simplifiée et quand une révision est nécessaire.
12 octobre 2026 · 7 min de lecture

Comptabilité
Bouclement annuel des PME : la liste de contrôle, de l'inventaire à l'assemblée générale
Le bouclement annuel devient plus simple si vous le planifiez par étapes. Cette liste de contrôle vous guide à travers les rapprochements, les régularisations, les amortissements et les délais, avec des exemples et les règles du CO.
12 octobre 2026 · 7 min de lecture