
TWINT, Stripe și SumUp în contabilitate: cont de tranzit, comisioane și TVA
În bancă intră mai puțin decât a plătit clientul. Vezi cum înregistrezi corect încasările prin TWINT, Stripe sau SumUp cu un cont de tranzit și de ce TVA se datorează la suma brută.
12 octombrie 20266 min de citit
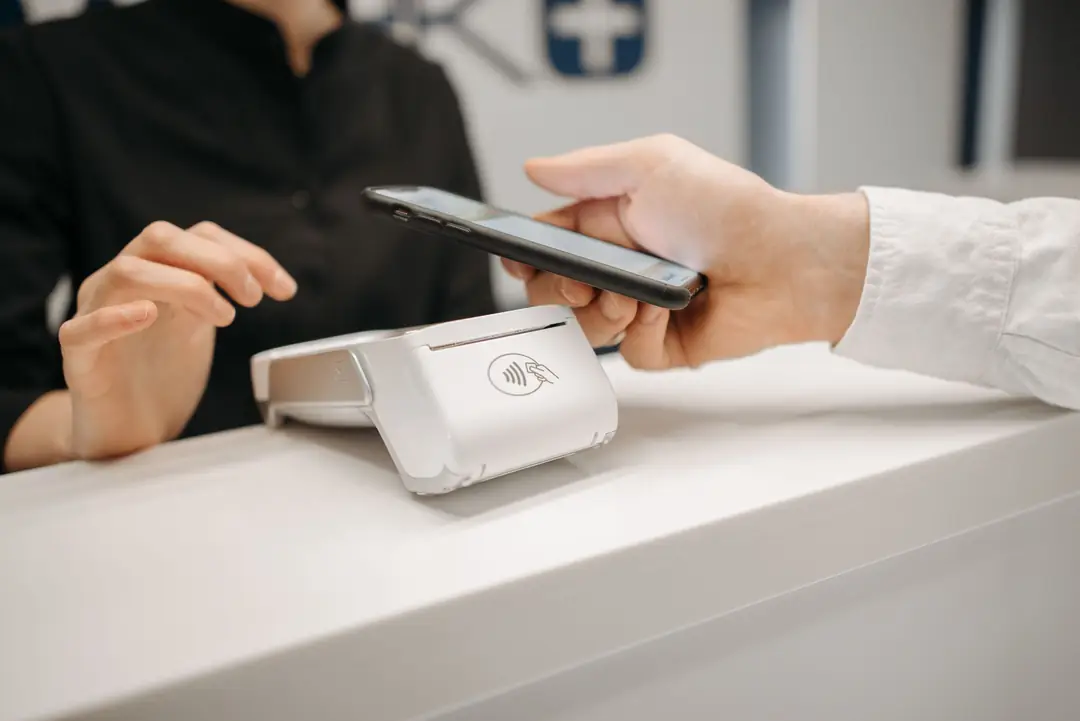
Fie că ai o cafenea cu terminal de carduri, un salon de coafură cu TWINT sau un magazin online cu Stripe, procesatorii de plăți fac parte din viața de zi cu zi a multor firme mici. În contabilitate însă creează des diferențe. Motivul e simplu: clientul plătește prețul întreg, iar în contul bancar intră o sumă mai mică, adesea cumulată pentru mai multe zile. Cu un cont de tranzit (Durchlaufkonto) și o rutină clară, înregistrezi aceste plăți curat.
Problema de bază: vinzi la brut, primești la net
Un exemplu: o cafenea vinde într-o zi băuturi și mâncare de CHF 1.240,00, plătite prin terminalul de carduri. Procesatorul reține un comision, în exemplul nostru 1,3 %, adică CHF 16,12, și virează după două zile CHF 1.223,88.
Dacă înregistrezi ca venit doar suma intrată în bancă, faci două greșeli:
- Cifra de afaceri iese mai mică cu CHF 16,12.
- Comisionul nu apare nicăieri ca cheltuială.
Ambele denaturează contul de profit și pierdere. Pe deasupra, apare și o problemă la TVA.
TVA se datorează la suma întreagă
TVA se calculează la contraprestația încasată efectiv, adică la ce a plătit clientul. Ordonanța privind TVA (MWSTV) spune explicit la art. 46 că comisioanele pentru carduri de credit și altele asemenea nu reduc contraprestația. Comisionul procesatorului nu micșorează, așadar, cifra de afaceri impozabilă.
Pentru cafenea, asta înseamnă că TVA se datorează la CHF 1.240,00, nu la CHF 1.223,88. La 8,1 %, sunt CHF 92,91, incluși în suma brută. Dacă declari suma netă drept cifră de afaceri, plătești sistematic prea puțin TVA.
Soluția: câte un cont de tranzit pentru fiecare procesator
Un cont de tranzit preia vânzarea înainte ca banii să ajungă în bancă. Pentru fiecare procesator de plăți ții un cont separat, de exemplu „Cont de tranzit TWINT”, „Cont de tranzit Stripe” și „Cont de tranzit SumUp”.
Înregistrările din exemplu:
| Pas | Debit | Credit | Sumă CHF |
|---|---|---|---|
| 1. Vânzările zilei, conform închiderii de casă | Cont de tranzit plăți cu cardul | Venituri (cu cod TVA 8,1 %) | 1.240,00 |
| 2. Suma intrată în bancă | Bancă | Cont de tranzit plăți cu cardul | 1.223,88 |
| 3. Comisionul, conform decontului | Comisioane pentru plăți | Cont de tranzit plăți cu cardul | 16,12 |
După cele trei înregistrări, contul de tranzit are sold zero. Exact asta e verificarea: dacă rămâne un sold, lipsește o încasare, n-ai înregistrat un comision sau ai înregistrat o vânzare de două ori.
TWINT, Stripe și SumUp: la ce să fii atent la fiecare
Logica e aceeași la toți furnizorii, diferă doar detaliile:
TWINT: în funcție de contract, plățile se virează una câte una sau cumulat. Pentru înregistrare contează decontul pe care ți-l pune la dispoziție furnizorul sau banca. El arată vânzările, comisioanele și suma virată pentru fiecare perioadă.
Stripe: magazinele online primesc de obicei viramente cumulate, care adună multe comenzi, rambursări și comisioane. De aceea, pentru contabilitate ai nevoie de raportul de plăți al furnizorului, care arată ce tranzacții, rambursări și comisioane conține fiecare virament. La plățile în valută se adaugă și conversiile. Pentru TVA se aplică cursurile prevăzute la art. 45 MWSTV, nu cursul de schimb al procesatorului.
SumUp și alte terminale de carduri: și aici banii vin de regulă la net. Raportul zilnic al terminalului și situația viramentelor de la furnizor formează împreună documentul justificativ.
Păstrează aceste deconturi ca documente justificative. Pe ele se bazează pasul 3 și, ca toate documentele, trebuie arhivate zece ani.
Comisioanele și TVA deductibilă
Dacă poți deduce TVA pentru comisioane depinde de un singur lucru: furnizorul îți facturează sau nu TVA elvețiană. Contează decontul. Dacă pe el nu apare TVA, nu ai nimic de dedus. La furnizorii cu sediul în străinătate se pune în plus problema taxării inverse (Bezugsteuer). Aceasta nu se aplică pentru serviciile scutite de taxă conform art. 21 MWSTG (art. 45a MWSTG). Cum se încadrează comisioanele furnizorului tău e bine să lămurești o dată cu contabilul și să notezi concluzia în instrucțiunile tale de lucru.
Rambursări și plăți anulate
Când un magazin online rambursează o comandă sau o plată cu cardul e anulată (chargeback), înregistrezi operațiunea ca reducere a vânzărilor, tot prin contul de tranzit:
| Operațiune | Debit | Credit |
|---|---|---|
| Rambursare către client | Venituri (reducere, cu cod TVA) | Cont de tranzit |
| Eventualul comision pentru anulare | Comisioane pentru plăți | Cont de tranzit |
Așa scade corect și TVA pentru suma rambursată. Important e să poți lega rambursarea de o anumită comandă.
Închiderea de casă și reconcilierea
Ca cifrele să iasă, ai nevoie de o rutină zilnică sau măcar săptămânală:
- Închiderea de casă, defalcată pe metode de plată: numerar, card, TWINT, factură.
- Vânzările pe fiecare metodă de plată le înregistrezi în contul de tranzit corespunzător.
- Sumele intrate în bancă le aloci contului de tranzit.
- Comisioanele le înregistrezi conform decontului.
- Verifici soldul: după ce au intrat toate viramentele, contul de tranzit ar trebui să fie la zero. La sfârșitul lunii rămân deschise doar sumele care se virează abia luna următoare.
Exemplu de reconciliere lunară
Un salon de coafură încasează în octombrie 2026 prin TWINT, în total, CHF 6.480,00. Conform decontului furnizorului, s-au virat CHF 6.389,30 și s-au reținut comisioane de CHF 90,70. Până la sfârșitul lunii au intrat în contul bancar CHF 6.102,15, iar ultimul virament vine pe 2 noiembrie.
| Cont de tranzit TWINT | CHF |
|---|---|
| Vânzări octombrie (debit) | 6.480,00 |
| Încasări în bancă octombrie (credit) | 6.102,15 |
| Comisioane conform decontului (credit) | 90,70 |
| Sold la 31 octombrie | 287,15 |
Viramentul care mai vine pe 2 noiembrie este exact CHF 287,15. Soldul e deci explicat și nu e o greșeală. Dacă suma n-ar corespunde, acum ar fi momentul să cauți cauza, cât cifrele sunt încă proaspete.
Greșeli tipice
- Suma netă drept cifră de afaceri: vânzări și TVA prea mici, comisioane invizibile.
- Încasare cumulată fără defalcare: fără decontul furnizorului nu poți urmări ce vânzări și ce comisioane conține.
- Un singur cont de tranzit pentru toate: dacă înregistrezi TWINT, cardurile și magazinul online în același cont, diferențele devin aproape imposibil de găsit.
- Diferențe de curs trecute la comisioane: la valută, diferențele de curs merg la venituri financiare sau cheltuieli financiare, nu la comisioane.
- Solduri deschise ignorate la final de an: un sold rămas în contul de tranzit la închiderea anului arată că lipsesc înregistrări.
Automatizează cât se poate
Rutina devine mult mai simplă dacă importi datele bancare prin camt.053 și încarci deconturile procesatorilor ca documente. În Buchsnap poți seta reguli pentru fiecare procesator de plăți, astfel încât viramentul și comisionul apar la import ca propunere și tu doar le confirmi.
Actualizat: octombrie 2026. Articolul nu înlocuiește consultanța personalizată.
Întrebări frecvente
Plătesc TVA la suma brută sau la suma primită în bancă?
La suma brută, adică la ce a plătit clientul. Conform art. 46 MWSTV, comisioanele pentru carduri de credit și altele similare nu reduc contraprestația.
Ce este un cont de tranzit în contabilitate?
Un cont auxiliar în care înregistrezi vânzările făcute printr-o anumită metodă de plată înainte ca banii să ajungă în bancă. După ce înregistrezi viramentul și comisioanele, soldul ajunge la zero; un sold rămas indică o greșeală.
Am nevoie de un cont separat pentru fiecare procesator de plăți?
E recomandat. Conturile de tranzit separate pentru TWINT, terminalul de carduri și magazinul online scot imediat la iveală diferențele și ușurează reconcilierea cu deconturile furnizorilor.
Cum înregistrez comisioanele TWINT, Stripe sau SumUp?
Ca cheltuială, de exemplu într-un cont de comisioane pentru plăți, cu contrapartidă în contul de tranzit. La bază stă decontul furnizorului, pe care îl păstrezi ca document justificativ.
Pot deduce TVA pentru comisioanele procesatorului de plăți?
Doar dacă furnizorul îți facturează TVA elvețiană și o arată pe decont. La furnizorii din străinătate trebuie verificată în plus taxarea inversă (Bezugsteuer), care nu se aplică pentru serviciile scutite de taxă.
Cum înregistrez rambursările către clienți?
Ca reducere a veniturilor, cu codul de TVA potrivit și contrapartidă în contul de tranzit. Așa scade corect și TVA datorată.
Surse
- Fedlex: Mehrwertsteuerverordnung, Art. 45 und 46 MWSTV (Ordonanța privind TVA: cursuri valutare și comisioane)
- Fedlex: Mehrwertsteuergesetz, Art. 21, 24, 45 und 45a MWSTG (Legea TVA: scutiri, baza de impozitare, taxarea inversă)
- Fedlex: Obligationenrecht, Art. 957a und 958f OR (Codul obligațiilor: ținerea contabilității și arhivarea)
- ESTV: MWST-Steuersätze (cotele de TVA în vigoare în Elveția)
- ESTV: Fremdwährungskurse MWST (cursurile valutare oficiale pentru TVA)
- #twint
- #stripe
- #sumup
- #cont de tranzit
- #comisioane de plată
- #tva
Ești contabil?
Pentru birourile de contabilitate, Buchsnap e gratuit. Clienții îți trimit documentele din aplicație, tu le înregistrezi.
Creează cont gratuit →Publicitate
 HostOn.chGăzduire elvețiană pentru site-uri, magazine online și servere. Buchsnap rulează pe infrastructura lor.Vezi oferta →
 esysagency.chSite-uri, magazine online și aplicații web pentru firme mici și mijlocii.Cere o ofertă →
 GetEasySoftPrograme și pluginuri care simplifică munca în comerțul online.Află mai multe →
Alte articole

Contabilitate
Cum păstrezi corect documentele contabile: 10 ani, GeBüV și arhivare digitală
Zece ani de păstrare, dar de când se numără exact? Și poți arunca bonurile și facturile pe hârtie după ce le-ai scanat? Ce spun OR, GeBüV și practica TVA, plus o listă de verificare pentru arhiva digitală.
12 octombrie 2026 · 6 min de citit

Contabilitate
Obligația de a ține contabilitate în Elveția: întreprindere individuală sau GmbH și AG?
De la o cifră de afaceri de 500.000 CHF, lucrurile devin serioase pentru întreprinderile individuale, iar GmbH-urile și AG-urile au mereu obligația contabilității complete. Ce cere art. 957 OR, ce permite contabilitatea simplificată („Milchbüchleinrechnung”) și când ai nevoie de audit.
12 octombrie 2026 · 7 min de citit

Contabilitate
Închiderea anului pentru firme mici: lista de verificare, de la inventar la adunarea generală
Închiderea anului e mai simplă dacă o planifici pe etape. Acest checklist te ghidează prin reconcilieri, regularizări, amortizări și termene, cu exemple și cu regulile din Codul obligațiilor.
12 octombrie 2026 · 7 min de citit