Cheltuieli și bonuri în format digital: cum lucrezi legal cu telefonul și e-mailul
O poză cu bonul e de ajuns, dacă procesul e corect. Ce trebuie să conțină documentele digitale, ce reguli au autoritățile fiscale pentru cheltuieli și cum arată un proces simplu pentru echipă.
12 octombrie 20266 min de citit
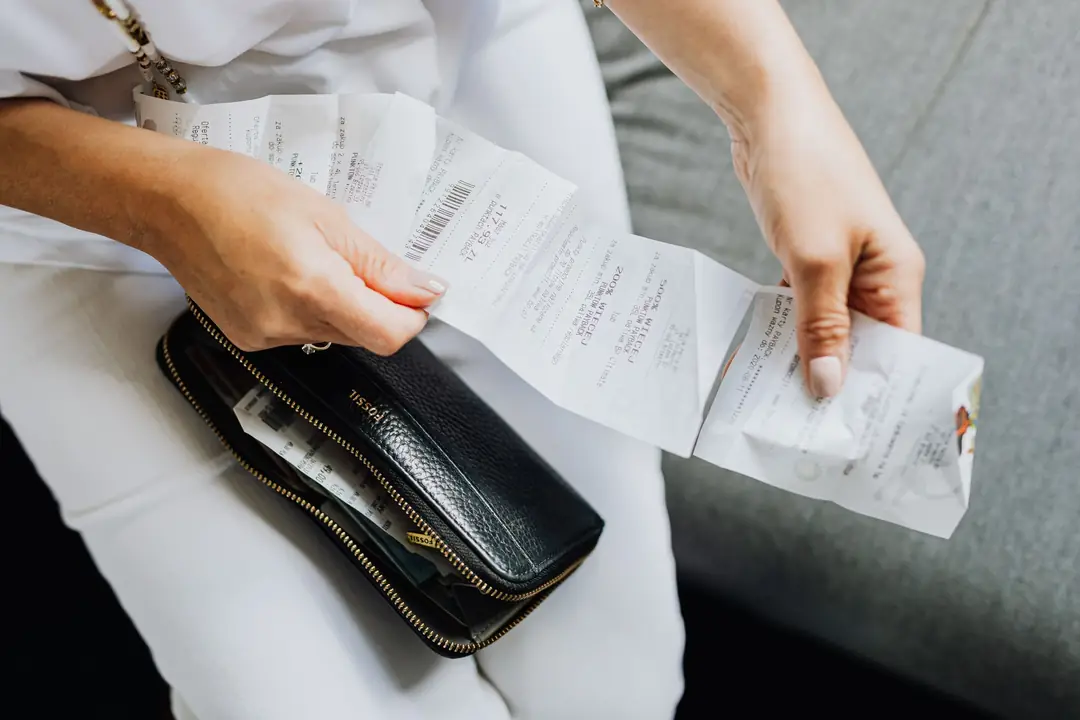
Bonul de la prânzul cu un client, tichetul de parcare, factura de la furnizorul de software din inbox: documentele apar peste tot, iar multe se pierd pe drum. Un proces digital, cu telefonul și e-mailul, rezolvă problema, cu condiția să respecte cerințele legale. În acest articol afli la ce trebuie să fii atent.
E acceptată o poză ca document justificativ?
Da. Conform art. 957a din Codul obligațiilor (OR), document justificativ este orice înscris, pe hârtie sau în formă electronică, necesar pentru a înțelege o înregistrare contabilă. Ordonanța privind registrele comerciale (GeBüV) permite arhivarea electronică, dacă integritatea e garantată, momentul salvării poate fi dovedit, iar procesul e documentat.
Administrația Federală a Contribuțiilor (ESTV) precizează în MWST-Info 16 că documentele păstrate electronic au aceeași forță probantă ca cele pe hârtie. Ea descrie explicit un proces în care facturile sunt scanate, verificate digital, atașate la înregistrare, iar originalele sunt distruse. Condiția este să fie îndeplinite toate cerințele GeBüV.
În practică asta înseamnă: o poză în galeria telefonului personal nu e suficientă. În schimb, o poză încărcată într-un sistem care înregistrează modificările, reține momentul salvării și leagă documentul de înregistrare e o soluție solidă.
Ce trebuie să scrie pe document
Pentru contabilitate, documentul trebuie să facă tranzacția ușor de înțeles: cine, ce, când, cât. Pentru TVA apar cerințe în plus, dacă vrei să deduci TVA-ul. Conform art. 26 din Legea TVA (MWSTG), o factură conține de regulă:
- numele, localitatea și codul de TVA al furnizorului,
- numele și localitatea beneficiarului,
- data sau perioada prestației,
- natura, obiectul și volumul prestației,
- contravaloarea,
- cota de TVA și, după caz, valoarea TVA.
Pentru bonurile de casă există o simplificare: la sume de până la 400 CHF pot lipsi datele beneficiarului. Bonul de la benzinărie sau cel de la papetărie e deci suficient, chiar dacă numele firmei tale nu apare pe el. La sume mai mari, cere o factură pe numele firmei.
Când faci poza, ai grijă să se citească suma, data, furnizorul, codul de TVA și cota de TVA. Hârtia termică se poate decolora în timp. De aceea, o poză făcută imediat e adesea singurul document care rămâne lizibil.
Facturile primite pe e-mail
Multe facturi vin azi ca PDF pe e-mail. Ele sunt deja documente electronice și nu trebuie tipărite. Important e să le muți din căsuța de e-mail în sistemul de contabilitate. O căsuță de e-mail nu e o arhivă: mesajele se pot șterge, spațiul de stocare se curăță, iar dacă un angajat pleacă, căsuța poate deveni brusc inaccesibilă.
În practică funcționează bine o adresă dedicată pentru documente, de exemplu documente@firma-ta.ch, care trimite automat facturile primite către contabilitate. Le poți cere furnizorilor să trimită facturile direct acolo.
Cheltuielile angajaților: regulile autorităților fiscale
Cheltuielile de serviciu (Spesen) sunt sumele pe care angajații le plătesc în timpul activității profesionale, de exemplu în deplasări. Ele nu fac parte din salariu, dar trebuie tratate corect în certificatul de salariu (Lohnausweis), la cifra 13.
Ghidul de completare a certificatului de salariu (ediția 2026) stabilește condițiile în care cheltuielile efective nu trebuie declarate individual:
| Tip de cheltuială | Regulă |
|---|---|
| Cazare | pe bază de document |
| Prânz sau cină | de regulă maximum 35 CHF efectiv sau o sumă forfetară de până la 30 CHF pe masă principală |
| Mese cu clienți | pe baza chitanței originale |
| Transport public, zbor | pe bază de document |
| Mașina personală pentru deplasări de serviciu | maximum 75 de centime (Rappen) pe kilometru |
| Cheltuieli mărunte | pe bază de document sau o sumă forfetară zilnică de până la 20 CHF |
Condiția este să existe deplasări reale. Dacă respecți toate regulile, în certificatul de salariu e suficient să bifezi cifra 13.1.1.
Dacă plătești și sume forfetare, de exemplu o indemnizație lunară de reprezentare, poți cere autorității fiscale din cantonul în care firma are sediul să aprobe un regulament de cheltuieli (Spesenreglement). Asta le oferă angajaților siguranță juridică. Regulamentele construite după modelele Conferinței Fiscale Elvețiene (Schweizerische Steuerkonferenz) sunt recunoscute și de celelalte cantoane.
TVA deductibilă pe cheltuieli
Firmele înregistrate în scopuri de TVA care aplică metoda efectivă pot deduce, în principiu, TVA-ul pentru cheltuielile de afaceri. Pentru asta ai nevoie de un document pe care apare TVA-ul sau, la bonurile de casă, măcar cota de TVA. Fără document nu ai deducere. La metoda cotei forfetare (Saldosteuersatz), TVA-ul deductibil nu contează, dar documentul îți trebuie oricum pentru contabilitate.
Un exemplu de calcul: o angajată depune într-o lună cheltuieli de 648,60 CHF, din care 324,30 CHF pentru hotel și tren, cu TVA de 8,1 %. Pentru această parte, TVA-ul deductibil este de 24,30 CHF. Dacă lipsește factura de hotel, firma nu pierde doar deducerea, ci, la nevoie, trebuie să justifice cheltuiala și în fața autorității fiscale.
Cardurile de credit ale firmei și cheltuielile
Multe firme le dau angajaților un card de credit al firmei, ca nimeni să nu mai avanseze bani din buzunar. Fiscal, asta schimbă puțin: ghidul pentru certificatul de salariu precizează că și cheltuielile plătite cu cardul firmei sunt cheltuieli efective și se tratează după aceleași reguli.
Pentru contabilitate asta înseamnă: extrasul cardului nu e, singur, un document suficient. Arată suma și comerciantul, dar nici prestația, nici TVA-ul. Pentru fiecare poziție de pe extrasul cardului îți trebuie chitanța sau factura propriu-zisă. Cel mai simplu e ca angajații să fotografieze documentul imediat după plată. Contabilitatea compară apoi extrasul cardului cu documentele introduse și vede imediat ce lipsește.
Un proces care merge în viața de zi cu zi
- Introdu imediat: fotografiază documentul imediat după cumpărare, nu abia la sfârșit de lună.
- Notează scopul: cine a fost la masă, pentru ce proiect, pentru ce client? O notă scurtă te scutește mai târziu de întrebări lungi.
- Citire automată: sistemul recunoaște și îți propune suma, data, furnizorul și cota de TVA.
- Verifică și aprobă: o persoană responsabilă controlează cheltuielile, ideal cu o aprobare documentată.
- Înregistrează și leagă: documentul și înregistrarea rămân legate permanent.
- Aruncă sau arhivează originalul: abia după ce arhivarea a reușit și a fost verificată, și doar dacă arhiva ta respectă GeBüV.
- Plătește: decontează cheltuielile odată cu următorul salariu sau separat.
În Buchsnap, acest proces trece prin aplicație: faci poza, adaugi scopul, trimiți. Documentul ajunge, cu suma și cota de TVA recunoscute, la contabilul tău (Treuhänder) sau în propria ta contabilitate, legat de înregistrarea care urmează.
Greșeli frecvente
- Bonul de la terminal în loc de chitanță: bonul terminalului de card arată doar suma, nu și prestația sau TVA-ul. Cere chitanța propriu-zisă.
- Poze ilizibile: umbrele, îndoiturile sau marginile tăiate fac un document inutilizabil.
- Cheltuieli personale amestecate cu cele ale firmei: dacă faci cumpărături personale cu cardul firmei, îți creezi muncă de separare. Regulile clare ajută.
- Fără scop: la mesele de protocol fără participanți și ocazie notate, justificarea de afaceri e greu de dovedit.
O procedură de lucru simplă
GeBüV cere ca procesele să fie documentate. Pentru cheltuieli ajunge adesea o pagină: cine introduce documentele, în cât timp, cine aprobă, unde se arhivează și când pot fi distruse originalele. Procedura se păstrează la fel de mult timp ca și contabilitatea.
Actualizat: octombrie 2026. Articolul nu înlocuiește consultanța individuală.
Întrebări frecvente
Poza unui bon e document justificativ valabil în Elveția?
Da. Codul obligațiilor (OR) recunoaște documentele electronice, iar ESTV le tratează la fel ca pe cele pe hârtie. Condiția este ca arhivarea să respecte cerințele Ordonanței privind registrele comerciale (GeBüV), în special integritatea, dovada momentului salvării și procesele documentate.
Pot să arunc bonul de hârtie după ce l-am fotografiat?
Da, dacă arhiva digitală respectă GeBüV și scanarea a fost verificată. ESTV descrie explicit în MWST-Info 16 un astfel de proces, cu distrugerea originalelor, ca fiind permis.
Trebuie să apară numele firmei pe fiecare bon?
Nu. Bonurile de casă de până la 400 CHF nu trebuie să conțină datele beneficiarului. La sume mai mari, cere o factură pe numele firmei, ca să-ți asiguri deducerea TVA.
Cât poate costa o masă decontată ca cheltuială de serviciu?
Conform ghidului pentru certificatul de salariu, decontarea efectivă pentru prânz sau cină este de regulă de maximum 35 CHF, iar suma forfetară de cel mult 30 CHF pe masă principală. Dacă respecți aceste reguli și pe celelalte, cheltuielile efective nu trebuie declarate ca sumă în certificatul de salariu.
Cât se poate deconta pe kilometru fără probleme fiscale?
Pentru folosirea mașinii personale în interes de serviciu, ghidul pentru certificatul de salariu indică un maximum de 75 de centime (Rappen) pe kilometru, sumă pentru care nu e nevoie de declarare individuală.
Am nevoie de un regulament de cheltuieli?
Nu neapărat, dacă decontezi doar cheltuieli efective conform regulilor din ghid. Dacă plătești sume forfetare, un regulament de cheltuieli aprobat de cantonul în care firma are sediul îți oferă siguranță juridică.
Surse
- Fedlex: Obligationenrecht, Art. 957a und 958f OR (Codul obligațiilor, art. 957a și 958f)
- Fedlex: Geschäftsbücherverordnung (GeBüV) (ordonanța privind registrele comerciale)
- Fedlex: Mehrwertsteuergesetz, Art. 26 und 28 MWSTG (Legea TVA, art. 26 și 28)
- Fedlex: Mehrwertsteuerverordnung, Art. 57 MWSTV (ordonanța privind TVA, art. 57)
- ESTV: MWST-Info 16 Buchführung und Rechnungsstellung, Ziff. 1.4.1 (ghidul ESTV despre contabilitate și facturare, pct. 1.4.1)
- ESTV: Wegleitung zum Ausfüllen des Lohnausweises 2026 (PDF) (ghidul de completare a certificatului de salariu 2026)
- #cheltuieli de serviciu
- #documente justificative
- #digitalizare
- #tva deductibilă
- #regulament de cheltuieli
Ești contabil?
Pentru birourile de contabilitate, Buchsnap e gratuit. Clienții îți trimit documentele din aplicație, tu le înregistrezi.
Creează cont gratuit →Publicitate
 HostOn.chGăzduire elvețiană pentru site-uri, magazine online și servere. Buchsnap rulează pe infrastructura lor.Vezi oferta →
 esysagency.chSite-uri, magazine online și aplicații web pentru firme mici și mijlocii.Cere o ofertă →
 GetEasySoftPrograme și pluginuri care simplifică munca în comerțul online.Află mai multe →